Geben Sie der Inventurdifferenz eine Erklärung. Verluste, die beim Entdecken aufgeschrieben werden, zeigen, welche Ursache den Laden Geld kostet – statt einer unerklärten Zahl am Ende des Zeitraums.
Inhaber, Leitung und Abteilungsleitungen in jedem Geschäft mit physischer Ware – Lebensmittel, Bekleidung, Eisenwaren, Geschenke.
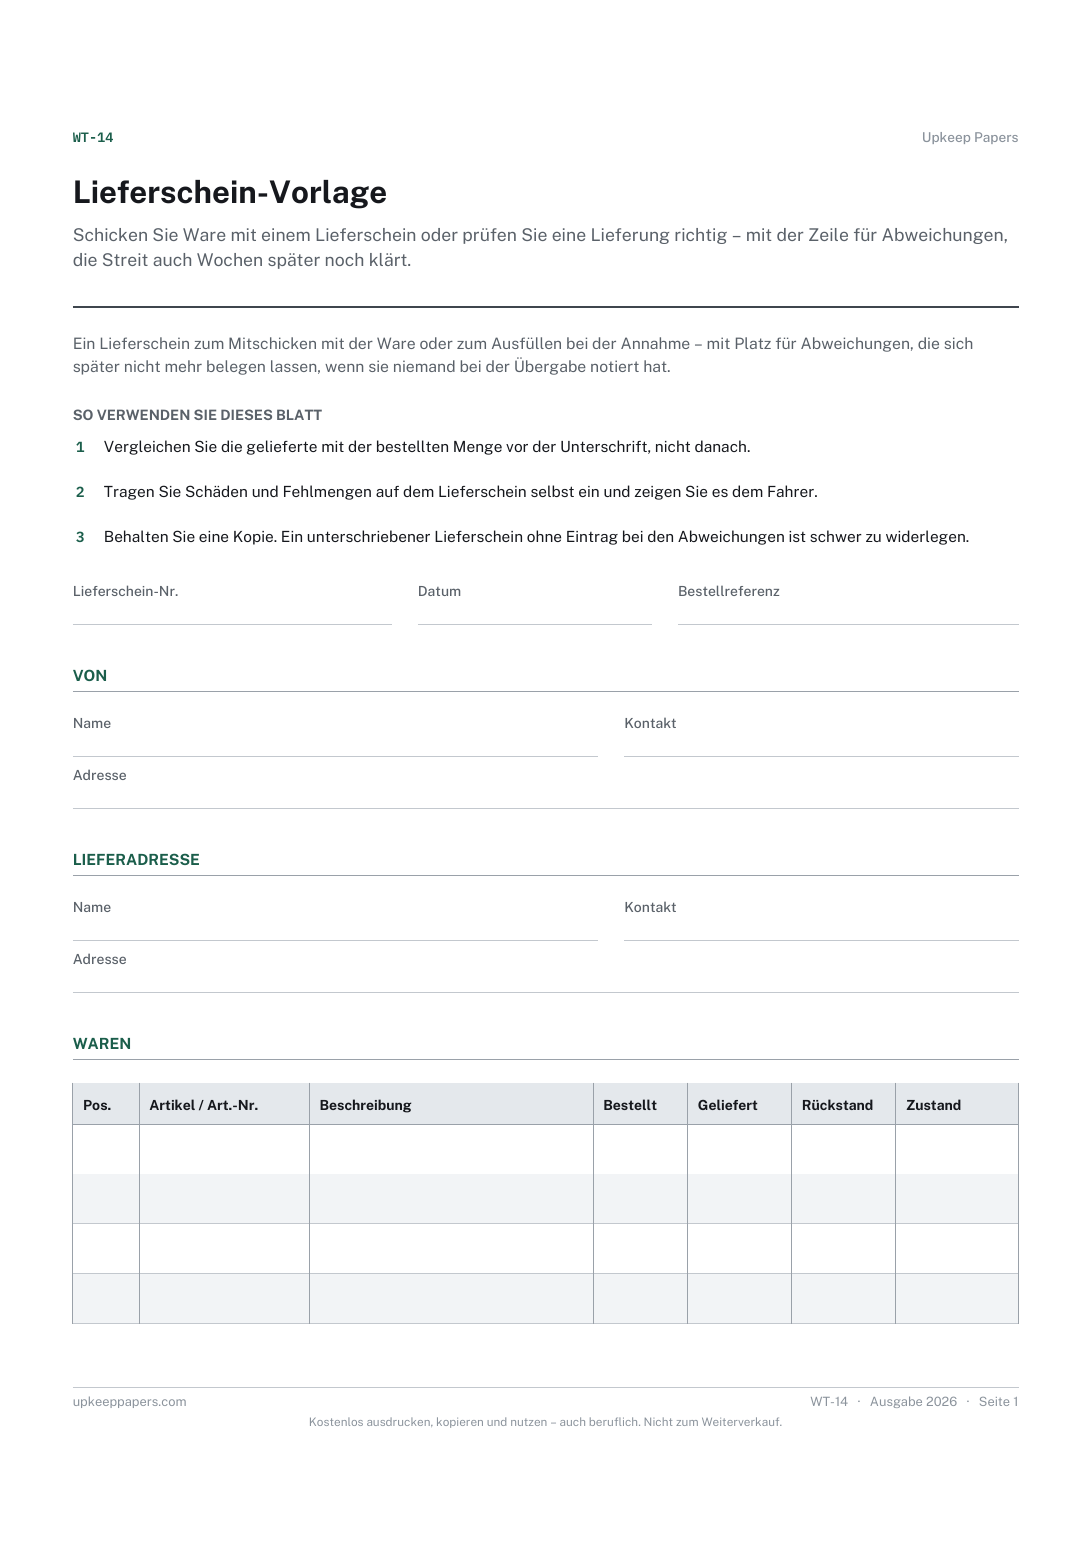
Eine Seite, von oben nach unten:
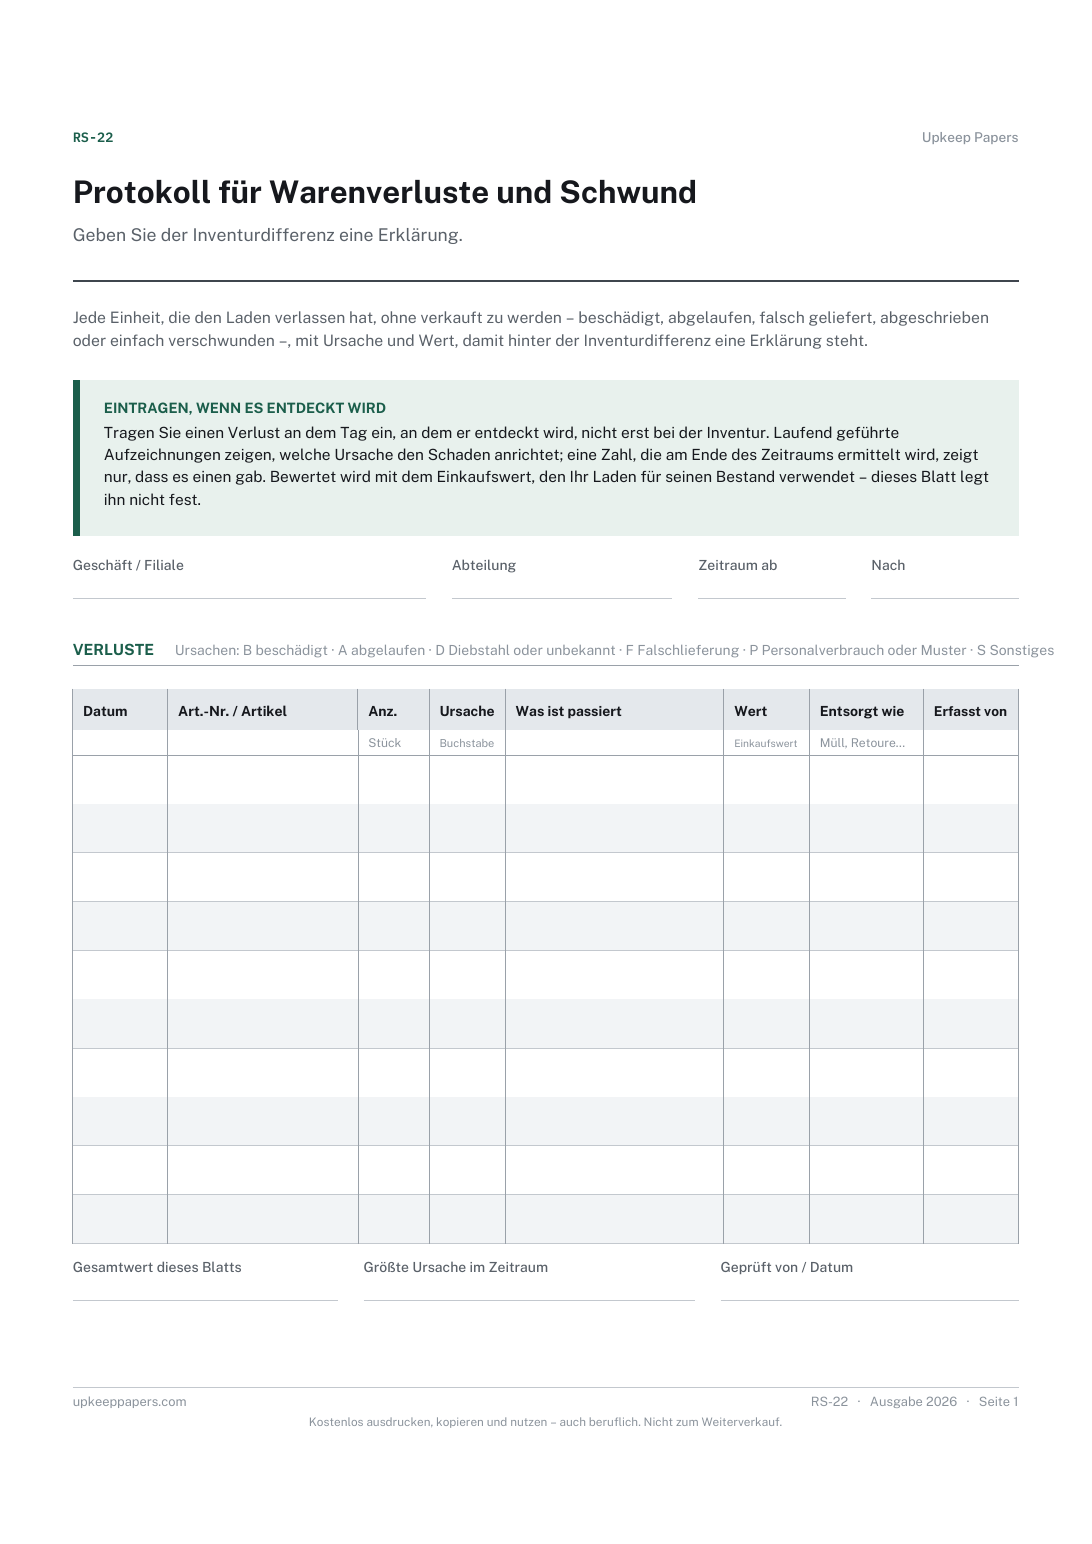
Unter dem Titel: Jede Einheit, die den Laden verlassen hat, ohne verkauft zu werden – beschädigt, abgelaufen, falsch geliefert, abgeschrieben oder einfach verschwunden –, mit Ursache und Wert, damit hinter der Inventurdifferenz eine Erklärung steht.
Eintragen, wenn es entdeckt wird. Tragen Sie einen Verlust an dem Tag ein, an dem er entdeckt wird, nicht erst bei der Inventur. Laufend geführte Aufzeichnungen zeigen, welche Ursache den Schaden anrichtet; eine Zahl, die am Ende des Zeitraums ermittelt wird, zeigt nur, dass es einen gab. Bewertet wird mit dem Einkaufswert, den Ihr Laden für seinen Bestand verwendet – dieses Blatt legt ihn nicht fest.
Ausfüllzeilen: Geschäft / Filiale · Abteilung · Zeitraum ab · Nach
Verluste — Ursachen: B beschädigt · A abgelaufen · D Diebstahl oder unbekannt · F Falschlieferung · P Personalverbrauch oder Muster · S Sonstiges
Tabelle, 10 Zeilen: Datum · Art.-Nr. / Artikel · Anz. · Ursache · Was ist passiert · Wert · Entsorgt wie · Erfasst von
Ausfüllzeilen: Gesamtwert dieses Blatts · Größte Ursache im Zeitraum · Geprüft von / Datum